
FAQBerliner Ausbildungsplatzumlage: Fragen und Antworten für Berliner Handwerksbetriebe
Das Land Berlin richtet einen Ausbildungsförderungsfonds ein. Bestimmte Arbeitgeber müssen eine Berufsausbildungssicherungsabgabe zahlen, mit der Betriebe unterstützt werden sollen, die zusätzliche Ausbildungsplätze schaffen. Rechtsgrundlage ist das seit 16. April 2026 in Kraft getretene Ausbildungsförderungsfondsgesetz Berlin (AusbFFG BE).
Ab 1. Januar 2028 wird die Abgabe erhoben. Ob ein Betrieb zahlen muss, hängt insbesondere von der gewichteten Beschäftigtenzahl, der Ausbildungsquote und möglichen Ausnahmen ab. Der konkrete Abgabesatz steht noch nicht fest. Bereits zum 01. Januar 2027 gelten festgelegte Auskunftspflichten.
Disclaimer: Die folgenden Informationen dienen der allgemeinen Orientierung und sind vorläufig (Stand 28. September 2026), da einige Vorschriften erst noch durch Rechtsverordnung der Senatsverwaltung für Arbeit erlassen werden müssen. Alle Angaben ohne Gewähr. Wir werden die Inhalte fortlaufend aktualisieren. Bei Unklarheiten oder Rückfragen nutzen Sie eine individuelle rechtliche Beratung.
Ihr Betrieb
- muss ab 1. Januar 2027 jährlich bis zum 31. Juli des Folgejahres unaufgefordert Auskünfte zu seinen Beschäftigungs- und Ausbildungsverhältnissen, der Ausbildungsquote sowie der Arbeitnehmerbruttolohnsumme geben (Aufzählung nicht abschließend, Näheres bestimmt § 5 des AusbFFG BE),
- muss gegebenenfalls eine Ausbildungsplatzumlage zahlen,
- kann gegebenenfalls einen Ausbildungskostenausgleich erhalten.
Ihr Betrieb ist grundsätzlich abgabepflichtig, wenn alle der folgenden Voraussetzungen erfüllt sind:
- Ihr Betrieb ist in Berlin ansässig und beschäftigt Personal.
- In Ihrem Betrieb arbeiten entsprechend der gesetzlichen Gewichtung mindestens zehn sozialversicherungspflichtig Beschäftigte einschließlich Inhaberin oder Inhaber (Teilzeitbeschäftigte werden anteilig berücksichtigt).
- Ihre Ausbildungsquote liegt unter der derzeit maßgeblichen Ausbildungsquote von 4,6 %.
- Für Ihren Betrieb gilt keine gesetzliche Ausnahme oder Befreiung.
Sie zahlen grundsätzlich keine Abgabe, wenn mindestens einer der folgenden Fälle vorliegt:
- Die gewichtete Beschäftigtenzahl liegt unter zehn.
- Die Ausbildungsquote beträgt mindestens 4,6 %.
- Es gilt bereits ein gleichwertiges gesetzliches oder tarifvertragliches Ausbildungsumlagesystem.
- Sie beschäftigen „weit überwiegend Personen“, die eine vollschulische Berufsausbildung abgeschlossen haben oder sich noch in einer solchen befinden (§ 8 Abs. 2 AusbFFG BE). Gemeint sind grundsätzlich berufsqualifizierende Ausbildungen, die überwiegend an einer beruflichen Schule und nicht im dualen System von Betrieb und Berufsschule stattfinden. Welche Ausbildungsgänge erfasst sind und ab welchem Beschäftigtenanteil von „weit überwiegend“ auszugehen ist, bestimmt das Gesetz bislang nicht näher. Betriebe, die nach dieser Regelung vom Gesetz ausgenommen sind, können grundsätzlich auch keinen Ausbildungskostenausgleich aus dem Fonds erhalten (§ 8 Abs. 5 AusbFFG BE).
- Die Arbeitnehmerbruttolohnsumme liegt unter einer noch festzulegenden Bagatellgrenze und eine etwaige Ausnahme wird bei der (noch einzurichtenden) Berliner Ausbildungskasse beantragt.
- Die Abgabe würde unter Berücksichtigung Ihrer betrieblich-wirtschaftlichen Leistungsfähigkeit eine unzumutbare Härte verursachen.
Wichtig: Keine Abgabe zu zahlen bedeutet nicht automatisch, dass der Betrieb keinerlei Angaben im Rahmen der gesetzlichen Auskunftspflichten gemäß § 5 AusbFGG BE machen muss.
Maßgeblich sind sozialversicherungspflichtig Beschäftigte in Berlin. Teilzeitbeschäftigte werden anteilig berücksichtigt:
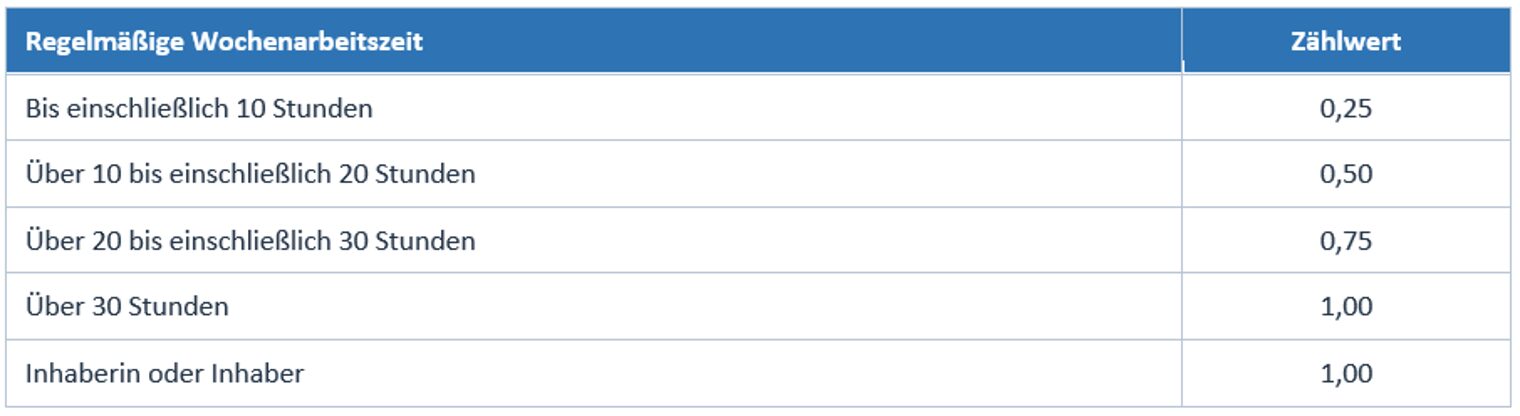
Auszubildende werden als sozialversicherungspflichtig Beschäftigte mitgezählt.
Praxisbeispiel: Ein Betrieb hat einen Inhaber, sieben Vollzeitbeschäftigte und vier Beschäftigte mit jeweils 20 Wochenstunden. Die Rechnung lautet: 1 + 7 + (4 × 0,5) = 10 gewichtete Beschäftigte. Ohne ausreichende Ausbildungsquote wäre dieser Betrieb damit grundsätzlich abgabepflichtig.
Bei Unternehmen mit mehreren Betriebsstätten, mehreren Inhabern oder besonderen Gesellschaftsformen müssen die noch ausstehenden Verfahrensregelungen abgewartet werden.
Nach § 5 AusbFFG BE sind die durchschnittliche Beschäftigten- und Auszubildendenzahlen des Jahres zu melden. Wie dieser Durchschnitt genau berechnet und gerundet wird, muss noch konkretisiert werden.
Formel: Zahl der Auszubildenden ÷ gewichtete Beschäftigtenzahl × 100
Die Ausbildungsquote muss mindestens 4,6 % betragen, um die Abgabe zu vermeiden. Die Möglichkeit einer jährlichen Anpassung ist im AusbFGG BE vorgesehen.
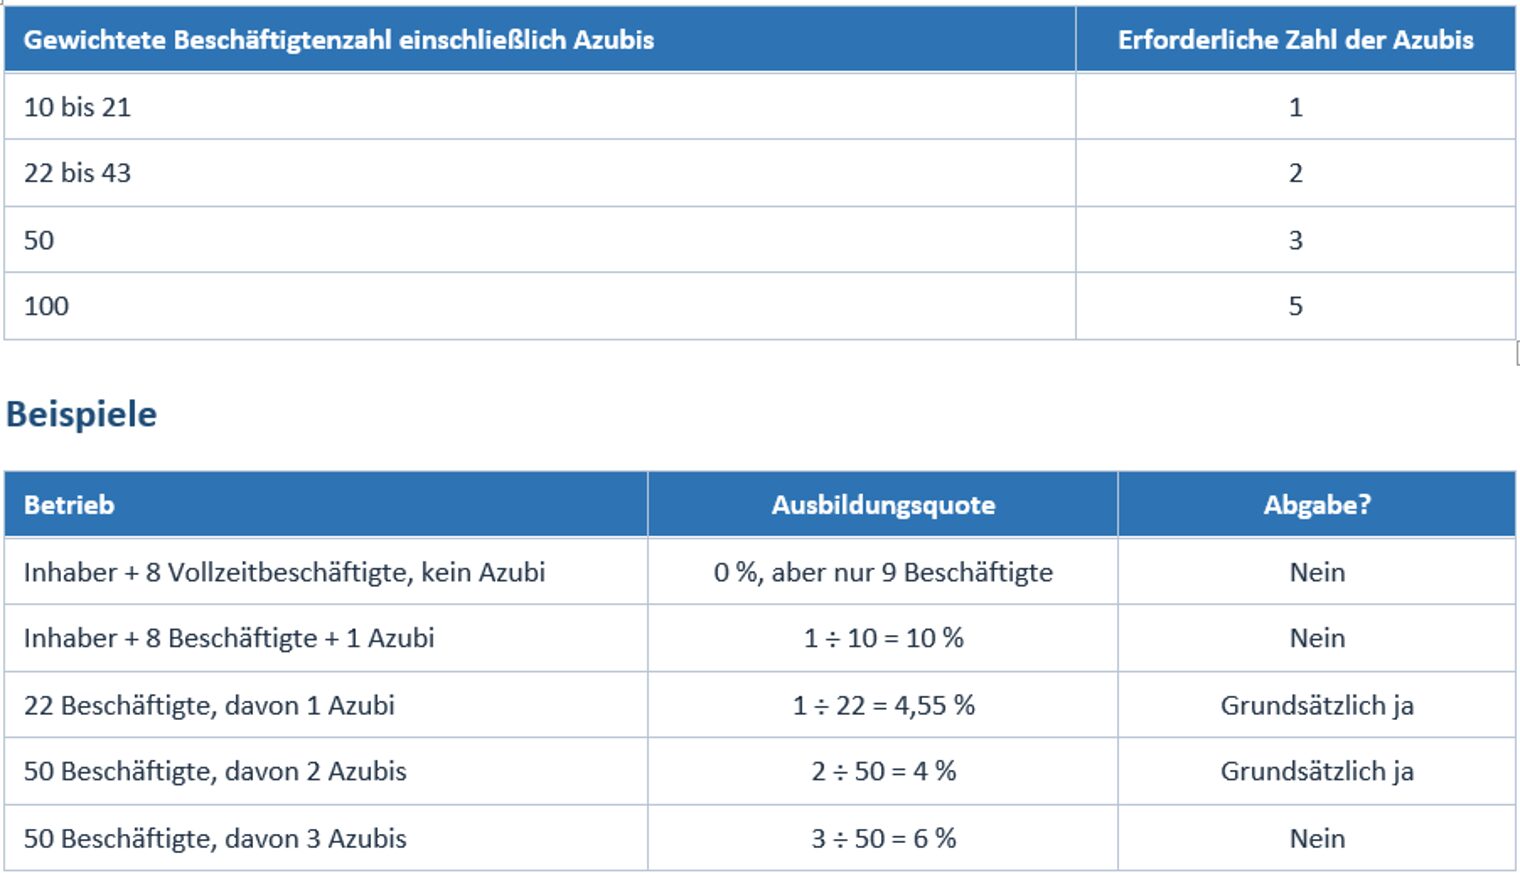
Eindeutig erfasst sind betriebliche Berufsausbildungsverträge nach BBiG oder HwO. Teilzeit- und Verbundausbildungen sind keine eigenen Abschlussarten. Entscheidend ist grundsätzlich, welcher Betrieb Vertragspartner des Auszubildenden ist. Praktika, Einstiegsqualifizierungen, Umschulungen, duale Studiengänge oder Volontariate zählen dagegen nicht automatisch. Die genaue Abgrenzung weiterer Ausbildungsformen ist noch offen.
Das steht noch nicht fest. Der Prozentsatz wird erst durch Rechtsverordnung bestimmt. Bekannt ist, dass die Abgabe anhand der maßgeblichen Arbeitnehmerbruttolohnsumme (Summe Bruttoarbeitslohn) berechnet werden soll:
Formel: Arbeitnehmerbruttolohnsumme × Abgabesatz = Abgabe
Nicht zur maßgeblichen Lohnsumme gehören insbesondere bestimmte Jahressonderzahlungen, Weihnachtsgeld, Urlaubsabgeltungen und Abfindungen.
Rechenbeispiel: Ein Betrieb hat eine maßgebliche Arbeitnehmerbruttolohnsumme von 800.000 Euro und liegt unter der Ausbildungsquote.
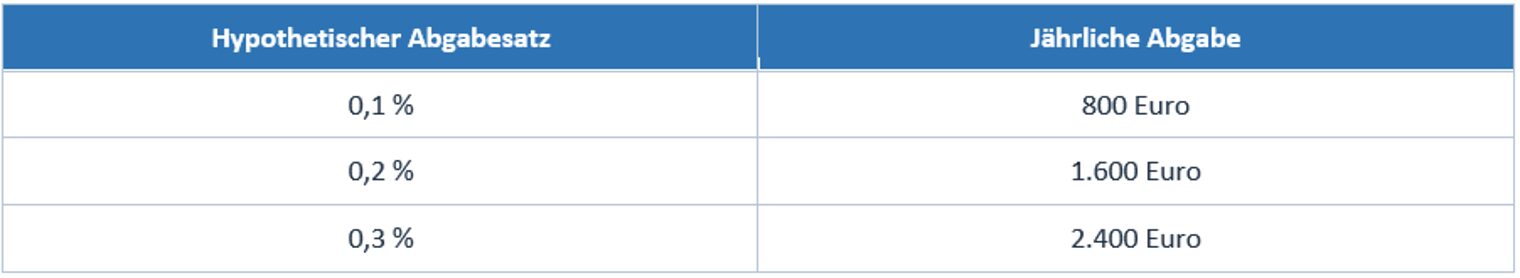
Hinweis: Diese Werte sind keine Prognose. Der tatsächliche Abgabesatz ist noch offen. Die prozentuale Höhe hängt davon ab, wie stark die Förderung in Anspruch genommen wird. Der Finanzbedarf ist gesetzlich auf mindestens 75 Mio. € pro Jahr festgelegt.
Das Ausbildungsförderungsfondsgesetz Berlin legt bislang nicht ausdrücklich fest, welches Kalenderjahr das erste Bezugsjahr für die Abgabe ist. Vieles spricht dafür, dass die erstmals ab 1. Januar 2028 mögliche Abgabenerhebung auf den Beschäftigten- und Ausbildungsdaten des Jahres 2027 beruht. Diese wären nach § 5 Absatz 1 AusbFFG BE bis zum 31. Juli 2028 an die noch einzurichtende Berliner Ausbildungskasse zu melden. Rechtssicher ergibt sich diese Zuordnung aus dem Gesetz jedoch noch nicht. Die konkrete Ausgestaltung durch Rechtsverordnung oder verbindliche Verfahrenshinweise bleibt abzuwarten.
Der 31. Juli ist dabei ausschließlich die Meldefrist und kein Stichtag, bis zu dem die Ausbildungsquote noch nachträglich erfüllt werden kann. Maßgeblich sind die für das jeweilige Bezugsjahr zu meldenden durchschnittlichen Beschäftigten- und Auszubildendenzahlen.
Ein Ausbildungskostenausgleich kommt grundsätzlich in Betracht, wenn alle der folgenden Voraussetzungen vorliegen:
- Sie haben im Bezugsjahr mehr berücksichtigungsfähige betriebliche Ausbildungsverhältnisse als am Stichtag 31. Dezember 2024 und erfüllen somit das Kriterium der Zusätzlichkeit.
- Ihre Ausbildungsquote[1] liegt oberhalb der Mindestausbildungsquote von zunächst 3,1 %.
- Das zu fördernde Ausbildungsverhältnis besteht seit mindestens sechs Monaten.
- Sie zahlen mindestens die tariflich vereinbarte Ausbildungsvergütung oder – wenn eine solche nicht vorhanden ist – die branchenspezifische Ausbildungsvergütung.
Der Ausbildungskostenausgleich wird jährlich in Höhe dieser Ausbildungsvergütung gezahlt – rückwirkend ab dem ersten Ausbildungsmonat. Weitere betriebliche Ausbildungskosten werden nach § 7 AusbFGG BE nicht zusätzlich erstattet.
Praxisbeispiel: Ein Betrieb hatte am 31. Dezember 2024 zwei Auszubildende und beschäftigt im Bezugsjahr weiterhin zwei Auszubildende. Er hat keinen zusätzlichen Ausbildungsplatz geschaffen und erhält dafür grundsätzlich keine Förderung. Beschäftigt er nun drei Auszubildende und erfüllt die weiteren Voraussetzungen, kann grundsätzlich der zusätzliche dritte Ausbildungsplatz gefördert werden.
[1] Anzahl von Auszubildenden im Verhältnis zur Anzahl der sozialversicherungspflichtig Vollzeitbeschäftigten
Ja. Abgabepflicht und Förderberechtigung werden getrennt geprüft. Wer beispielsweise wegen weniger als zehn gewichteten Beschäftigten oder wegen einer Ausbildungsquote von mindestens 4,6 % nicht abgabepflichtig ist, kann dennoch einen Ausbildungskostenausgleich (=Förderung) erhalten, wenn die Fördervoraussetzungen des § 7 erfüllt sind. Ausnahme: Arbeitgeber, die nach § 8 Abs. 2 bis 4 von der Anwendung des Gesetzes ausgenommen oder von der Abgabe befreit sind, können den Ausbildungskostenausgleich nach § 8 Abs. 5 nicht in Anspruch nehmen.
Vor Ablauf von sechs Monaten entsteht nach § 7 kein Anspruch. Besteht das Ausbildungsverhältnis mindestens sechs Monate, wird die Förderung rückwirkend ab dem ersten Ausbildungsmonat gewährt. Nach den amtlichen FAQ der SenASGIVA soll sie bei einer späteren Vertragsauflösung nur anteilig gezahlt werden, Überzahlungen wären zurückzuzahlen. Die verfahrensrechtlichen Einzelheiten sind noch festzulegen.
Grundsätzlich ja. Entscheidend ist, wie viele Auszubildende Ihr Betrieb am 31. Dezember 2024 beschäftigt hat. Hatten Sie zu diesem Zeitpunkt keine Auszubildenden, kann Ihr erster neu geschaffener Ausbildungsplatz grundsätzlich gefördert werden.
Für die Förderung müssen weitere Voraussetzungen erfüllt sein: Der Anteil der Auszubildenden an den maßgeblichen Beschäftigten Ihres Betriebs muss über 3,1 % liegen. Außerdem muss das Ausbildungsverhältnis mindestens sechs Monate bestehen und die vorgeschriebene tarifliche oder branchenspezifische Ausbildungsvergütung gezahlt werden. Bestimmte gesetzlich ausgenommene oder befreite Betriebe können keine Förderung erhalten.
Ein unbesetzter Ausbildungsplatz zählt nicht. Entscheidend sind tatsächlich bestehende Ausbildungsverhältnisse. Ihr Betrieb kann daher trotz nachweislicher Suche abgabepflichtig sein.
Gilt für eine Branche bereits ein gesetzliches oder tarifvertragliches System, das nach Zweck und Wirkung gleichwertig ist, hat dieses System Vorrang, es findet also keine Doppelbelastung statt. Ob ihr System als gleichwertig anerkannt wird, muss im Einzelfall geprüft werden. Eine Doppelförderung desselben Ausbildungsverhältnisses ist zudem ausgeschlossen.
Gemäß § 5 AusbFFG BE sind die folgenden Daten der Berliner Ausbildungskasse, die zur Verwaltung des Ausbildungsförderungsfonds vom Land Berlin eingerichtet wird, bis zum 31. Juli des Folgejahres unaufgefordert zu übermitteln:
- gewichtete Zahl der sozialversicherungspflichtig Beschäftigten,
- Vollzeit- und Teilzeitumfang,
- Zahl der Auszubildenden,
- Ausbildungsquote,
- neu begonnene und länger als sechs Monate bestehende Ausbildungsverhältnisse,
- Tarifbindung und Ausbildungsvergütung,
- jährliche Arbeitnehmerbruttolohnsumme
Eine Datenübermittlung durch öffentliche Stellen soll alternativ ermöglicht werden. Diese Auskunftspflichten treten am 1. Januar 2027 in Kraft. Die Einzelheiten des Verfahrens sind noch nicht geregelt.
Ja. Die Auskunftspflicht ist allgemein an Arbeitgeber gerichtet und nicht ausdrücklich auf abgabepflichtige Betriebe ab zehn Beschäftigten beschränkt.
Wer erforderliche Angaben nicht, unvollständig oder unrichtig übermittelt, begeht gemäß § 10 i.V.m. § 5 AusbFFG BE eine Ordnungswidrigkeit. Möglich ist ein nach Unternehmensgröße zu bemessendes Bußgeld von bis zu 100.000 Euro. Etwaige Geldbußen fließen dem Ausbildungsförderungsfond zu.
- Gewichtete Beschäftigtenzahl überschlägig berechnen.
- Zahl der Ausbildungsverhältnisse zum 31. Dezember 2024 dokumentieren.
- Aktuelle Ausbildungsquote ermitteln.
- Prüfen, ob der Betrieb bereits an einem Branchen-Umlagesystem teilnimmt.
- Beschäftigtenzahlen, Arbeitszeiten, Arbeitnehmerbruttolohnsumme und Ausbildungsvergütungen nachvollziehbar dokumentieren.
Durch das Land Berlin noch festzulegen sind insbesondere der Abgabesatz, die Bagatellgrenze, das konkrete Meldeverfahren, die Behandlung besonderer Unternehmensstrukturen und Einzelheiten der Förderberechnung.